La sfida tra le parti politiche è serrata, ma preoccupa il deficit fiscale. Graham Stock, Emerging Market Senior Sovereign Strategist, RBC BlueBay
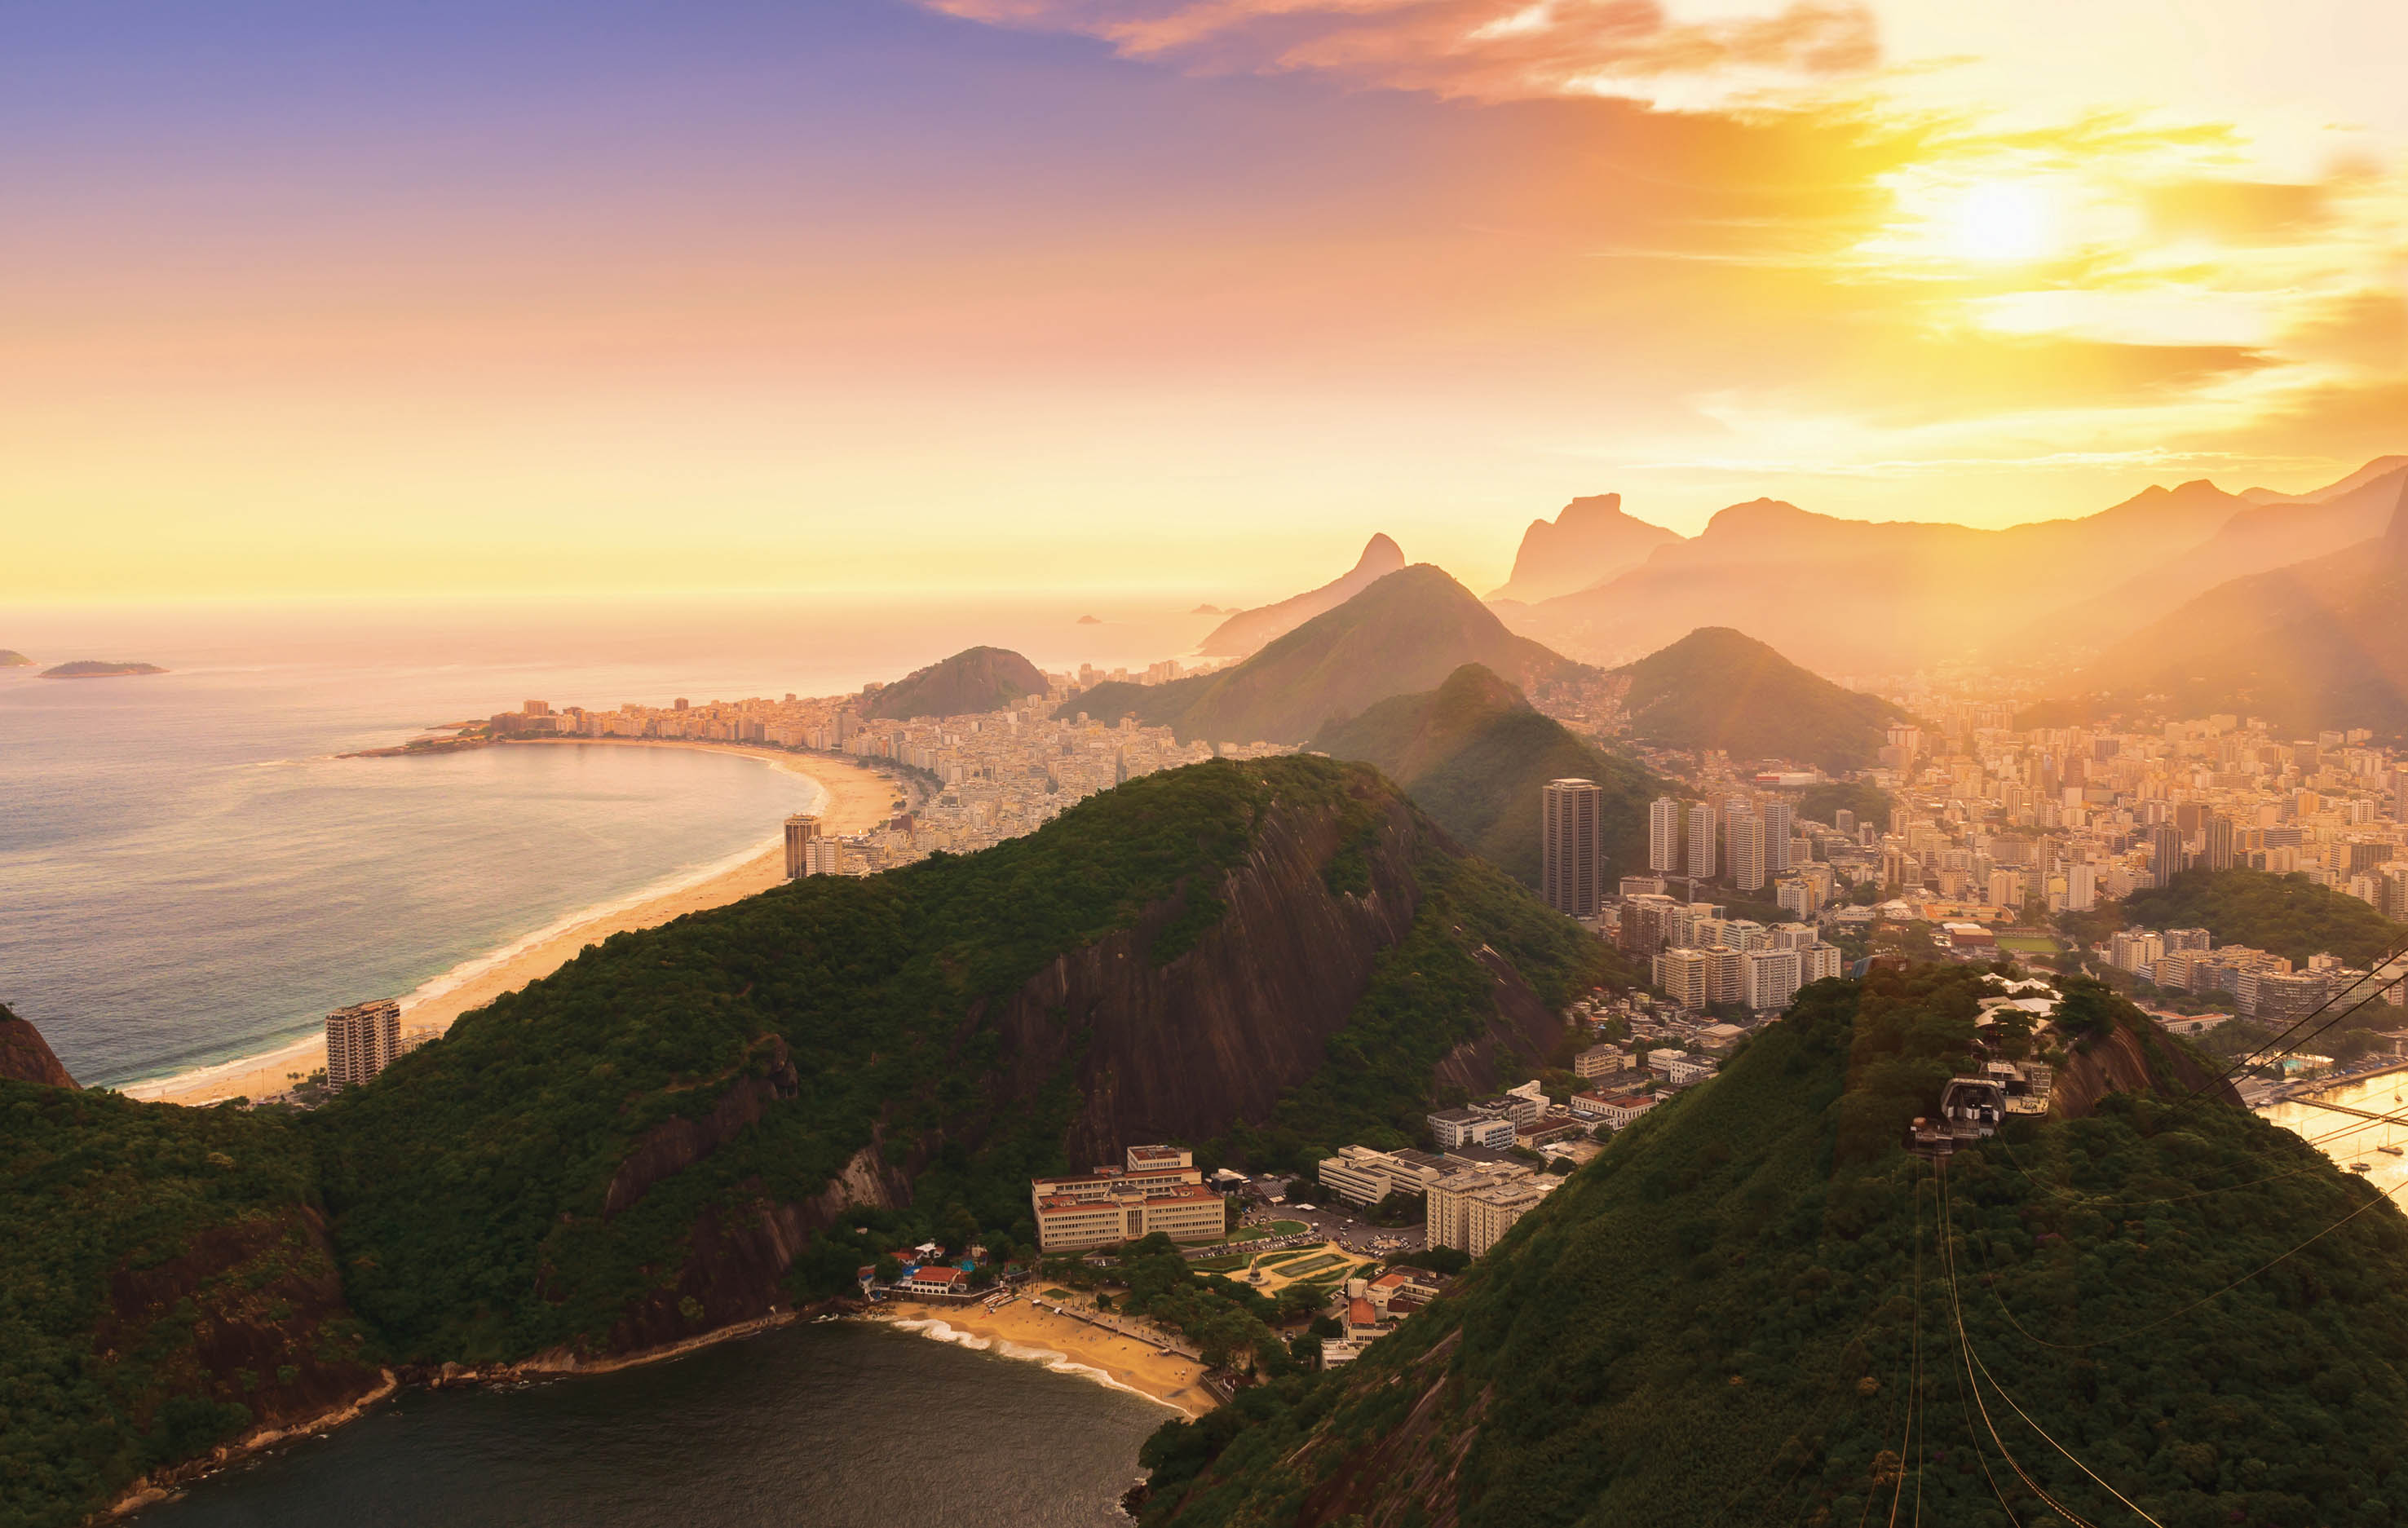
La campagna elettorale brasiliana di ottobre è appena iniziata, eppure la sfida è già serrata e polarizzata: il presidente uscente Lula contro Flávio Bolsonaro, figlio dell’ex presidente. La maggior parte degli osservatori si aspetta che prevalga Lula, grazie ai numeri e ai vantaggi derivanti dall’essere al governo: una crescita rispettabile, la prosecuzione degli investimenti e la disponibilità a resistere alle pressioni internazionali. Tuttavia, manca più di un mese al primo turno e questo vantaggio non è ancora consolidato.
Politica monetaria e gestione del debito
I tassi di interesse sono eccezionalmente elevati. Il tasso reale si colloca vicino al 10%, a causa di un’inflazione persistente e di aspettative ancora elevate. La banca centrale ha mantenuto una linea ortodossa, aumentando aggressivamente i tassi e poi allentando la politica monetaria solo molto gradualmente — 25 punti base per riunione — per assicurarsi che le aspettative si riducano prima di procedere ulteriormente.
A questi livelli, l’emissione di debito domestico a lunga scadenza è proibitiva, per cui il governo ha spostato l’attenzione verso il debito a tasso variabile. Gli investitori locali accolgono favorevolmente questo cambiamento: temono che la banca centrale possa perdere il controllo sull’inflazione e vogliono beneficiare di un eventuale nuovo rialzo dei tassi. L’abbinamento è conveniente, ma lascia il rischio a carico del debitore.
La situazione fiscale
Il deficit fiscale rimane la principale fonte di preoccupazione. Con un valore pari a circa il 7,5-8% del PIL, il deficit nominale è sufficientemente elevato da impedire che un saldo primario pressoché in pareggio stabilizzi il rapporto debito/PIL. La maggior parte degli osservatori si aspetta che Flávio Bolsonaro conduca una politica fiscale più ortodossa rispetto al PT, ma finora ha detto poco sull’economia, preferendo impostare la campagna su sicurezza, criminalità e corruzione.
Chiunque assuma l’incarico il 1° gennaio erediterà la necessità di un ulteriore aggiustamento. L’attuale governo ammette che la politica fiscale dovrà essere più restrittiva e che l’obiettivo di avanzo primario dovrà essere aumentato; l’opposizione lascia intendere la stessa cosa, ma senza l’austerità promessa da Milei in Argentina. Nessuno propone una terapia d’urto, ma la politica fiscale dovrà comunque essere resa più restrittiva.
Il timore dell’iperinflazione
Il confronto con gli Stati Uniti sul debito domestico dipende in ultima analisi dalla fiducia nella capacità di gestire il processo. Il Brasile può creare moneta ed emettere più real, ma se perde il controllo il risultato sarebbe l’inflazione, e la fiducia nella capacità di gestire tale rischio è più fragile. Gli Stati Uniti, con un movimento dei tassi relativamente contenuto, possono invece attingere a una quota molto più ampia del bacino globale del risparmio, anche se questa capacità non è illimitata.
Per il Brasile, stampare più real significa inflazione, e l’iperinflazione degli anni Ottanta è ancora sufficientemente recente nella memoria collettiva da rendere indesiderabile qualsiasi ripetizione. In definitiva, tutto si riduce al bacino globale del risparmio: gli Stati Uniti lo attraggono perché gli investitori vogliono attività denominate in dollari; sono molti meno quelli che desiderano investire in real brasiliani.

Segui Fondi & Sicav sui social