
di Daniel Zanin, analyst, investment research di Invesco
Quando penso all’inverno, immagino la magia di leggere un racconto accanto a un camino acceso. Probabilmente la stessa fantasia animava anche i fratelli Grimm quando, nel 1812, pubblicarono la prima edizione delle “Fiabe del focolare”.
Cosa c’entra la finanza con i fratelli Grimm? Qualche giorno fa ho riletto la fiaba di “Hänsel e Gretel” e, parola dopo parola, mi sono ritrovato a pensare, per una curiosa associazione di idee, alla scelta tra risparmio amministrato e risparmio gestito. Scelta non banale, ma decisione fondamentale per chi vuole trasformare i propri risparmi in investimenti.
La fiaba comincia con l’immagine di un taglialegna, stanco e affamato, che riflette sulla difficoltà di rifocillare la propria famiglia. Il taglialegna potrebbe essere ognuno di noi. Decidere come allocare i frutti del proprio sacrificio non è semplice, ma è ancora più difficile nella generale incertezza dei mercati finanziari. I rendimenti obbligazionari, dopo il 2008, si sono azzerati. L’assenza di decorrelazione tra le asset class, i tassi d’interesse ai minimi storici e alcune dubbie performance hanno creato la condizione “perfetta” per una crisi di fiducia.
PERCHÉ INVESTIRE NEL GESTITO?
Perché dovremmo investire in prodotti gestiti se si possono detenere i risparmi sotto il cuscino o allocati in titoli di stato apparentemente “infallibili”?
Questi pensieri dipingono con efficacia il dubbio che la “matrigna” riesce a instaurare nella mente del taglialegna: «Non c’è spazio anche per loro». Così i giovani Hänsel e Gretel, con una scusa, vengono prima allontanati e poi abbandonati. Un po’ come il risparmio gestito, che a un certo punto, ha trovato sempre meno spazio nei portafogli degli italiani.
Mentre si allontanano, Hänsel e Gretel provano a non perdere la strada di casa. Fanno cadere briciole per segnare il percorso, ma tutto a un tratto, voltandosi, si accorgono che alcuni animali si stavano nutrendo proprio con quei pezzetti di pane. Sui mercati abbiamo assistito a anni positivi e ad altri negativi, ma il risparmio gestito ha saputo comunque segnare il tracciato. Ha distribuito cedole e dividendi, quando i tassi erano a zero, ha saputo registrare performance soddisfacenti nonostante il complesso contesto economico di riferimento. I gestori, con disciplina, non si sono intimoriti durante le correzioni e hanno approfittato delle salite. Tutto inutile però. Per il gestito, ormai, era troppo difficile tornare, in autonomia, nel portafoglio degli italiani.
UNA TAVOLA IMBANDITA
Mentre il taglialegna riflette sulla “certezza” della sua decisione, per il risparmio gestito, il periodo di ultra-accomodamento monetario e il ciclo di crescita economica (2014-2020) hanno rappresentato una tavola imbandita, ricca di positività. Chi se ne è privato lo sa bene. Per le performance del risparmio gestito è stato un po’ come vedere Hänsel e Gretel in mezzo alle case di marzapane, con tetti di dolci e caramelle. Se questo periodo, da un lato, ha rappresentato un’opportunità, dall’altro, ha anche assunto le sembianze del “gioco della strega”. Una situazione di stallo che, in assenza di disciplina finanziaria, si sarebbe potuta trasformare nella vittoria dell’arpia sui due giovani ragazzi.
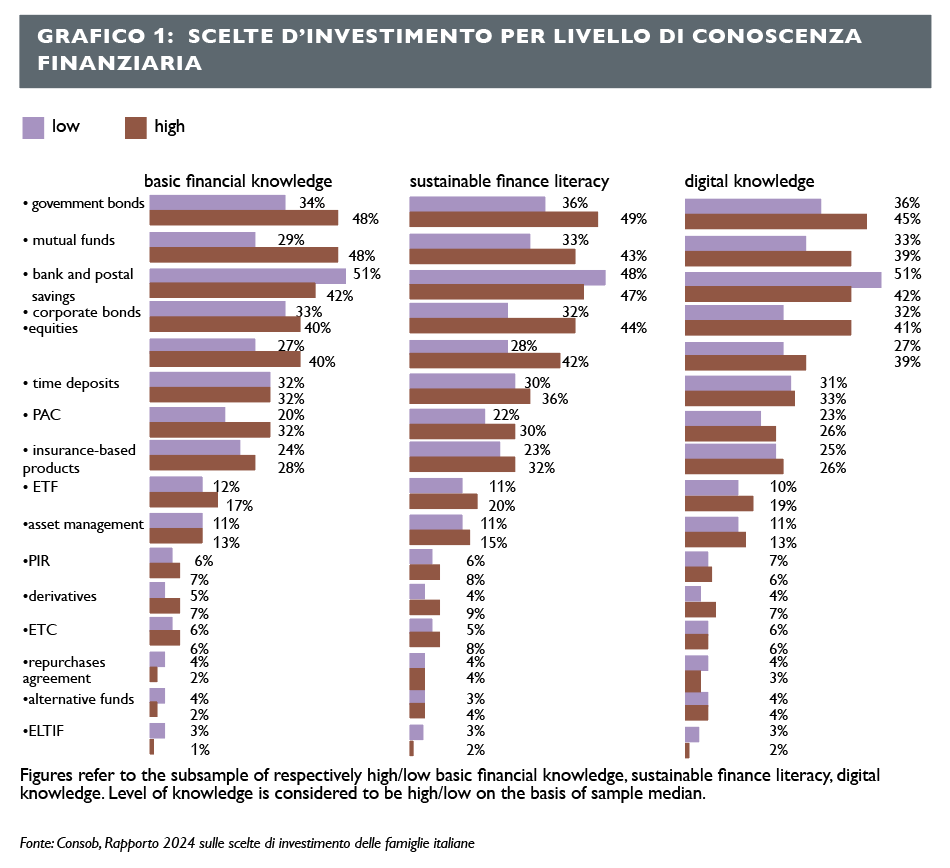
Nel 2020, però, qualcosa è cambiato, la tensione è salita. Il Covid prima, lo scoppio della guerra poi, con inflazione e timori geopolitici, hanno riportato alla luce il fatto che, anche all’interno dell’amministrato, avere tutte le uova, o quasi, nello stesso paniere può rivelarsi una sfida non indifferente.
La rinormalizzazione del contesto monetario, e in parte delle correlazioni, così come l’andamento dei fattori azionari, in concomitanza con un rallentamento del ciclo economico, ha riportato la sensibilità dei gestori in auge. In particolare, si è tornati a focalizzare l’attenzione sull’importanza di allontanare dal portafoglio i pericoli legati a un’eccessiva concentrazione delle proprie posizioni. Quest’ultima, infatti, in un contesto economico incerto, limita i benefici derivanti dalla diversificazione.
TRE PAROLE CHIAVE
Ora, però, arriviamo a noi, a inizio 2025. Decorrelazioni, diversificazione e disciplina tornano a essere parole chiave per la costruzione dei portafogli. Tre elementi che, da soli e in amministrato, è difficile ottenere. Il rallentamento nell’accomodamento delle banche centrali, l’incertezza sull’inflazione, ma tassi d’interesse al di sopra del 2%, portano a pensare che disciplina e diversificazione dovranno essere protagoniste nei prossimi anni.
E quindi? Perché dovremmo escluderle a priori dal nostro portafoglio? Così come la matrigna nella fiaba di Hänsel e Gretel, che col tempo si è fatta da parte, l’amministrato potrebbe lasciare maggiore spazio ai benefici del risparmio gestito.
Alla base di ogni scelta, si pone sempre la propria propensione al rischio, che unita agli obiettivi finanziari, deve poterci guidare nella costruzione del portafoglio.
Forse, però, se saremo bravi nella pianificazione finanziaria, anche questa fiaba, tra qualche anno, potrà raccontarci un finale simile a quello pensato dai fratelli Grimm nel 1812:
«Quando il taglialegna vide le pietre preziose e le monete che i due bambini gli avevano portato, fu ancora più felice! Da quel giorno le cose per i tre andarono molto molto meglio».
Fine.
Considerazioni sui rischi
Il valore degli investimenti ed il reddito da essi derivante possono oscillare (in parte a causa di fluttuazioni dei tassi di cambio) e gli investitori potrebbero non ottenere l‘intero importo inizialmente investito.
Informazioni Importanti
Questa comunicazione di marketing è per pura finalità esemplificativa ed è riservata all’utilizzo da parte dei Clienti Professionali in Italia. Non è destinata e non può essere distribuita o comunicata ai clienti al dettaglio. Le informazioni riportate in questo documento sono aggiornate al 31/03/2024, salvo ove diversamente specificato. Il presente documento è di natura commerciale e non intende costituire una raccomandazione d’investimento in un’asset class, un titolo o una strategia particolare. Non vigono pertanto gli obblighi normativi che prevedono l’imparzialità delle raccomandazioni di investimento/strategie d’investimento né i divieti di negoziazione prima della pubblicazione. Le informazioni fornite hanno finalità puramente illustrative e non devono essere considerate raccomandazioni di acquisto o vendita di titoli. Qualora fosse fatta menzione di specifici titoli, settori o strumenti finanziari, ciò non implica la loro presenza nel portafoglio dei fondi Invesco e non rappresenta un’indicazione acquisto o vendita. Le opinioni espresse da Invesco o da altri individui si basano sulle attuali condizioni di mercato e possono differire da quelle espresse da altri professionisti dell’investimento e sono soggette a modifiche senza preavviso.
Il presente documento è pubblicato in Italia da Invesco Management S.A., President Building, 37A Avenue JF Kennedy, L-1855 Luxembourg, regolamentata dalla Commission de Surveillance du Secteur Financier, Luxembourg.

Segui Fondi & Sicav sui social
